Domain guter-weisswein.de kaufen?
Wir ziehen mit dem Projekt
guter-weisswein.de um.
Sind Sie am Kauf der Domain
guter-weisswein.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain guter-weisswein.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **

Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
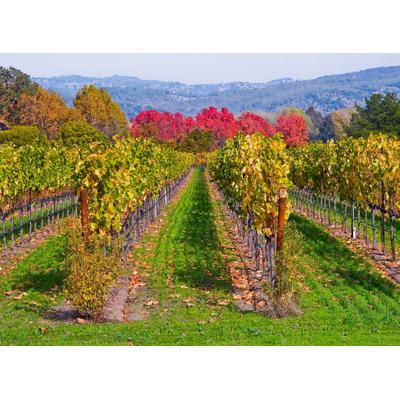
Fototapete PAPERMOON "WEINBERG IM HERBST-WINZER REBE WEIN GEBIRGE FELD WIESE", bunt, B:3m L:2,23m, Vlies, TapetenVliestapete, WEINBERG IM HERBST-WINZER REBE WEIN GEBIRGE FELD WIESE, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...74,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Fototapete PAPERMOON "WEINBERG IM HERBST-WINZER REBE WEIN GEBIRGE FELD WIESE", bunt, B:4,5m L:2,8m, Vlies, TapetenVliestapete, WEINBERG IM HERBST-WINZER REBE WEIN GEBIRGE FELD WIESE, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral, reißfest, wasserdampfdurchlässig, Material: Vlies, Farbbeständigkeit: ausgezeichnet lichtbeständig, Stärke Material: 0,02, Montage: Einsatzbereich: Feuchträume, Wand, Art Verarbeitung: Wand einkleistern, Art Entfernung: nass zu entfernen, restlos trocken abziehbar, Maße & Gewicht: Breite: 4,5 m, Länge: 2,8 m, Gewicht: 1,75 kg, Flächengewicht: 122 g/m², Lieferumfang: Lieferumfang: Tapetenkleister, Montageanleitung, Anzahl Bahnen: 9 Stk., Wissenswertes: Hinweis Art Tapete: Vliestapeten: Das Material ist dimensionsstabil und kann kleinere Risse überbrücken bzw. kaschieren. Wegen ihrer Wasser- und Dampfbeständigkeit können Vliestapeten auch sehr gut in Nassbereich und Küche eingesetzt werden. Außerdem lassen sie sich beim späteren Renovieren rückstandslos entfernen und trocken von der Wand abziehen. Der große Vorteil von Tapeten auf Vliesbasis ist ihre besonders leichte Verarbeitung, in erster Linie das Wegfallen der Einweichzeit. Die Wand wird einfach eingekleistert, danach wird die Tapete direkt angebracht. So können Sie auch ohne Tapeziertisch tapezieren. Vliestapeten unterscheiden sich von Papiertapeten durch ein hochwertiges Spezialvlies, das als Trägermaterial eingesetzt wird., Fototapeten werden direkt auf einem Papier- oder Vliesträger gedruckt und bieten fotorealistische Bilder für Ihre Wände. Das Motiv wird in Tapetenbahnen oder in Tapetenabschnitten geliefert,das aneinandergefügt als ein Fotomotiv auf der Wand erscheint., Hinweise: Hinweise: Das abgebildete Motiv können sie in den angegebenen verschiedenen Größen bestellen. Da das Verhältnis von Breite zu Höhe des Motivs nicht immer gleich ist, kann es vorkommen das kleine Teile des Randes nicht mit abgedruckt werden.143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Culami Infusion Traube AromaCulami Infusion Traube Aroma – Die dunkle Fruchtexplosion für höchste AnsprücheBegib dich auf eine Reise durch sonnenverwöhnte Weinberge und erlebe die pure Essenz vollreifer Früchte. Culami Infusion Traube Aroma ist die perfekte Wahl für alle Dampfer, die keine Lust auf künstliche Beigeschmäcker haben, sondern die authentische Tiefe einer dunklen Traube suchen. Dieses Aroma fängt die spritzige Süße und das vollmundige Profil der Natur ein und verwandelt es in ein intensives Dampferlebnis, das bei jedem Zug für Begeisterung sorgt und den Gaumen mit einer langanhaltenden Fruchtigkeit umschmeichelt.Dunkle Traube – Die süße Verführung der NaturDas Herzstück von Culami Infusion Traube Aroma bildet eine Auswahl an tiefroten und blauen Trauben, die ihre volle Süße unter der warmen Sommersonne entfalten konnten. Schon beim ersten Inhalieren entfaltet sich das charakteristische, saftige Aroma, das durch seine natürliche Dichte besticht. Es ist die perfekte Balance zwischen fruchtiger Lieblichkeit und einer dezenten Frische, die direkt aus der Schale der Frucht zu kommen scheint. Diese Traube liefert ein fülliges Mundgefühl, das sowohl Liebhaber von Single-Flavor-Liquids als auch anspruchsvolle Genießer überzeugt.Vollmundiger Genuss – Ein Erlebnis für jede TageszeitWas das Culami Infusion Traube Aroma so besonders macht, ist seine konstante Geschmacksabgabe. Die Fruchtkomponente ist so präzise abgestimmt, dass sie weder zu schwer noch zu flach wirkt. Es ist die ideale Erfrischung für den Alltag – belebend am Morgen, süß am Nachmittag und entspannend am Abend. Die Reinheit der Traubennote sorgt dafür, dass deine Sinne bei jedem Zug aufs Neue geweckt werden, ohne dass das Aroma an Intensität verliert. Ein echtes Premium-Erlebnis für alle, die das ehrliche Aroma der Traube schätzen.Overdosed für maximale Intensität – Die Infusion-TechnologieAls Teil der renommierten Infusion-Serie ist das Culami Infusion Traube Aroma bewusst „overdosed“ konzipiert. Dank der extra hohen Konzentration der Aromen bleibt das Geschmacksprofil auch nach dem Auffüllen mit Base und Nikotinshots extrem klar und präsent. Jede Wolke liefert die volle Ladung dunkler Trauben, ohne an Kraft zu verlieren. Diese spezielle Formel garantiert eine Geschmacksdichte, die selbst in kleinen Pod-Systemen ihre volle Stärke entfaltet und das Aroma zu einem echten Highlight in deiner Sammlung macht.Einfache Zubereitung im praktischen Longfill-FormatDie Handhabung des Culami Infusion Traube Aroma ist denkbar unkompliziert und auf höchsten Komfort ausgelegt. In der 60ml Flasche befinden sich bereits 5ml des hochkonzentrierten Overdosed Aromas. Du füllst die Flasche einfach bis zur Oberkante mit deiner bevorzugten Base und bei Bedarf mit Nikotinshots auf. Einmal kräftig schütteln, kurz reifen lassen und schon kannst du die dunkle, saftige Traube in deiner E-Zigarette genießen – bereit für ein intensives und authentisches Fruchterlebnis.11,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **

Wie lange dauert es, bis ein neuer Jahrgang Wein von einem Winzer hergestellt wird?
Es dauert in der Regel 1-2 Jahre, bis der Wein nach der Weinlese fertig ist. Der Wein muss zunächst fermentieren und reifen, bevor er abgefüllt und verkauft werden kann. Ein neuer Jahrgang Wein ist also nach etwa 1-2 Jahren erhältlich. **
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
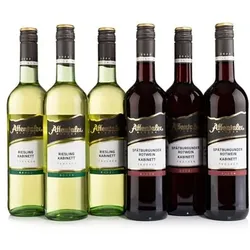
AFFENTALER WEIN Winzer Edition Jahrgang 2022 6 Flaschen à 0,75l exklusiv bei QVCWeine in edler Winzer-Edition Im feinen Geschmack und in den erlesenen Aromen der Weine der AFFENTALER Winzer-Edition spiegelt sich der Charme des Schwarzwalds wider. Genieße diese besonderen Weine wahlweise als gemischtes oder sortenreines Set. Was erhalte ich? 6 Flaschen Wein der Winzer Edition, Jahrgang 2022, je 0,75 l Zur Auswahl sortenreines Set gemischtes Set "lieblich" mit je 3 Flaschen Spätburgunder Rotwein Kabinett lieblich (13 % vol.) und Spätburgunder Weißherbst Kabinett lieblich (11 % vol.) gemischtes Set "trocken" mit je 3 Flaschen Spätburgunder Rotwein Kabinett trocken (13,5 % vol.) und Riesling Kabinett trocken (12 % vol.) Auf einen Blick Spätburgunder Rotwein Kabinett trocken: dunkles Rot, reifes Aroma nach Kirschen und Waldfrüchten mit dezentem Röstaroma, nachhaltiger Körper, passt sehr gut zu Pasta und Pizza, kräftigen Gerichten wie z.B. Rehbraten, Rinder- oder Lammfilet und zu reifem Käse Riesling Kabinett trocken: besonders reife Trauben sorgen für ein intensives fruchtiges Aroma nach Pfirsich und exotischen Früchten, elegant im Charakter, erfrischend im Geschmack, passt hervorragend zu Fisch und Meeresfrüchten sowie zu vielen würzigen Gerichten mit hellem Fleisch. Spätburgunder Rotwein Kabinett lieblich: dunkles Rot, reifes Aroma nach Kirschen und Waldfrüchten, samtig und gehaltvoll mit einer einschmeichelnden Fülle, passt sehr gut zu Pasta und Pizza, kräftigen Gerichten mit Früchten, z.B. Wildgerichte mit Preiselbeeren, Ente Süß Sauer oder Toast Spätburgunder Weißherbst Kabinett lieblich: kupferfarbenes Rosé, reifes dichtes Aroma nach einheimischen Früchten, kraftvoller, ausdruckstarker Körper mit viel Spiel, passt gut zu leichten Speisen z.B. Lachs oder Salat exklusiv bei QVC Jugendschutzhinweis kein Verkauf von alkoholischen Getränken oder Lebensmitteln an Jugendliche unter 18 Jahren Gut zu wissen Die Produktverpackung und zugehörige Dokumente enthalten möglicherweise Angaben, die über die auf unserer Internetseite/telefonisch gemachten Angaben hinausgehen und/oder sich von ihnen unterscheiden. Bitte lies daher vor Gebrauch der Ware stets sorgfältig die Etiketten, Warnhinweise und Anleitungen, die mitgeliefert werden.52,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Guter, ehrlicher Wein Rosé Perbaccowein<h2>Eleganter Roségenuss von der Mosel – Deux Amis Spätburgunder Rosé</h2> <p> Ein ausdrucksstarker Spätburgunder Rosé aus Traben-Trarbach an der Mosel, raffiniert im Stil, mineralisch geprägt und mit feinfruchtigem Charakter. Die Steillagen-Weinberge von C.A. Haussmann sind durch mineralhaltigen Schieferboden und nachhaltigen, naturnahen Anbau geprägt. Selektive Lese und reduzierter Rebschnitt sorgen für besonders ausgewogene, aromatische Trauben. Diese Verbindung aus Terroir und Handwerkskunst verleiht dem Rosé eine feine Frische, elegante Leichtigkeit und spürbare Mineralität – typisch Mosel und unverwechselbar. </p> <ul> <li><strong>Rebsorte:</strong> Spätburgunder</li> <li><strong>Region:</strong> Mosel, Traben-Trarbach</li> <li><strong>Kellerei:</strong> Weinhöfle (C.A. Haussmann)</li> <li><strong>Alkoholgehalt:</strong> 12% vol.</li> <li><strong>Boden:</strong> Mineralhaltiger Schiefer</li> <li><strong>Weinbearbeitung:</strong> Traditioneller Ausbau im Gewölbekeller, moderne Kellerwirtschaft</li> <li><strong>Stil:</strong> Feinfruchtig, frisch, mineralisch</li> <li><strong>Lagerfähigkeit:</strong> Sehr gut</li> </ul> <h3>Genuss-Tipp</h3> <p> Servieren Sie den Deux Amis Rosé bei 10–12°C. Ideal zu Fettuccine mit Lachs in Sahnesauce, gegrilltem Gemüse wie Auberginen und Zucchini oder sommerlichen Salaten mit Melone, Rucola und Feta. Ein Muss für Liebhaber eleganter, frischer Roséweine der Mosel. </p> Allergene:enthält Sulfite9,95 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Fototapete PAPERMOON "WEINBERG IM HERBST-WINZER REBE WEIN GEBIRGE FELD WIESE", bunt, B:3m L:2,23m, Vlies, TapetenVliestapete, WEINBERG IM HERBST-WINZER REBE WEIN GEBIRGE FELD WIESE, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...74,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Fototapete PAPERMOON "WEINBERG IM HERBST-WINZER REBE WEIN GEBIRGE FELD WIESE", bunt, B:4,5m L:2,8m, Vlies, TapetenVliestapete, WEINBERG IM HERBST-WINZER REBE WEIN GEBIRGE FELD WIESE, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral, reißfest, wasserdampfdurchlässig, Material: Vlies, Farbbeständigkeit: ausgezeichnet lichtbeständig, Stärke Material: 0,02, Montage: Einsatzbereich: Feuchträume, Wand, Art Verarbeitung: Wand einkleistern, Art Entfernung: nass zu entfernen, restlos trocken abziehbar, Maße & Gewicht: Breite: 4,5 m, Länge: 2,8 m, Gewicht: 1,75 kg, Flächengewicht: 122 g/m², Lieferumfang: Lieferumfang: Tapetenkleister, Montageanleitung, Anzahl Bahnen: 9 Stk., Wissenswertes: Hinweis Art Tapete: Vliestapeten: Das Material ist dimensionsstabil und kann kleinere Risse überbrücken bzw. kaschieren. Wegen ihrer Wasser- und Dampfbeständigkeit können Vliestapeten auch sehr gut in Nassbereich und Küche eingesetzt werden. Außerdem lassen sie sich beim späteren Renovieren rückstandslos entfernen und trocken von der Wand abziehen. Der große Vorteil von Tapeten auf Vliesbasis ist ihre besonders leichte Verarbeitung, in erster Linie das Wegfallen der Einweichzeit. Die Wand wird einfach eingekleistert, danach wird die Tapete direkt angebracht. So können Sie auch ohne Tapeziertisch tapezieren. Vliestapeten unterscheiden sich von Papiertapeten durch ein hochwertiges Spezialvlies, das als Trägermaterial eingesetzt wird., Fototapeten werden direkt auf einem Papier- oder Vliesträger gedruckt und bieten fotorealistische Bilder für Ihre Wände. Das Motiv wird in Tapetenbahnen oder in Tapetenabschnitten geliefert,das aneinandergefügt als ein Fotomotiv auf der Wand erscheint., Hinweise: Hinweise: Das abgebildete Motiv können sie in den angegebenen verschiedenen Größen bestellen. Da das Verhältnis von Breite zu Höhe des Motivs nicht immer gleich ist, kann es vorkommen das kleine Teile des Randes nicht mit abgedruckt werden.143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Ähnliche Suchbegriffe für Steuerrecht
-
Culami Infusion Traube AromaCulami Infusion Traube Aroma – Die dunkle Fruchtexplosion für höchste AnsprücheBegib dich auf eine Reise durch sonnenverwöhnte Weinberge und erlebe die pure Essenz vollreifer Früchte. Culami Infusion Traube Aroma ist die perfekte Wahl für alle Dampfer, die keine Lust auf künstliche Beigeschmäcker haben, sondern die authentische Tiefe einer dunklen Traube suchen. Dieses Aroma fängt die spritzige Süße und das vollmundige Profil der Natur ein und verwandelt es in ein intensives Dampferlebnis, das bei jedem Zug für Begeisterung sorgt und den Gaumen mit einer langanhaltenden Fruchtigkeit umschmeichelt.Dunkle Traube – Die süße Verführung der NaturDas Herzstück von Culami Infusion Traube Aroma bildet eine Auswahl an tiefroten und blauen Trauben, die ihre volle Süße unter der warmen Sommersonne entfalten konnten. Schon beim ersten Inhalieren entfaltet sich das charakteristische, saftige Aroma, das durch seine natürliche Dichte besticht. Es ist die perfekte Balance zwischen fruchtiger Lieblichkeit und einer dezenten Frische, die direkt aus der Schale der Frucht zu kommen scheint. Diese Traube liefert ein fülliges Mundgefühl, das sowohl Liebhaber von Single-Flavor-Liquids als auch anspruchsvolle Genießer überzeugt.Vollmundiger Genuss – Ein Erlebnis für jede TageszeitWas das Culami Infusion Traube Aroma so besonders macht, ist seine konstante Geschmacksabgabe. Die Fruchtkomponente ist so präzise abgestimmt, dass sie weder zu schwer noch zu flach wirkt. Es ist die ideale Erfrischung für den Alltag – belebend am Morgen, süß am Nachmittag und entspannend am Abend. Die Reinheit der Traubennote sorgt dafür, dass deine Sinne bei jedem Zug aufs Neue geweckt werden, ohne dass das Aroma an Intensität verliert. Ein echtes Premium-Erlebnis für alle, die das ehrliche Aroma der Traube schätzen.Overdosed für maximale Intensität – Die Infusion-TechnologieAls Teil der renommierten Infusion-Serie ist das Culami Infusion Traube Aroma bewusst „overdosed“ konzipiert. Dank der extra hohen Konzentration der Aromen bleibt das Geschmacksprofil auch nach dem Auffüllen mit Base und Nikotinshots extrem klar und präsent. Jede Wolke liefert die volle Ladung dunkler Trauben, ohne an Kraft zu verlieren. Diese spezielle Formel garantiert eine Geschmacksdichte, die selbst in kleinen Pod-Systemen ihre volle Stärke entfaltet und das Aroma zu einem echten Highlight in deiner Sammlung macht.Einfache Zubereitung im praktischen Longfill-FormatDie Handhabung des Culami Infusion Traube Aroma ist denkbar unkompliziert und auf höchsten Komfort ausgelegt. In der 60ml Flasche befinden sich bereits 5ml des hochkonzentrierten Overdosed Aromas. Du füllst die Flasche einfach bis zur Oberkante mit deiner bevorzugten Base und bei Bedarf mit Nikotinshots auf. Einmal kräftig schütteln, kurz reifen lassen und schon kannst du die dunkle, saftige Traube in deiner E-Zigarette genießen – bereit für ein intensives und authentisches Fruchterlebnis.11,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seer, Roman: SteuerrechtSteuerrecht , Der Klassiker zum Steuerrecht feiert ein Jubiläum. Seit 50 Jahren vermittelt er alles Wissenswerte zum Steuerrecht, gut verständlich und fundiert, immer jung geblieben und mit seinen Aufgaben gewachsen. In einem Band werden alle Teilgebiete des deutschen Steuerrechts dargestellt, von den Grundlagen über die einzelnen Steuerarten bis zum Verfahrensrecht. Er eignet sich zum Lernen für den Anfänger wie zum Nachlesen für den Praktiker. Gerade im Jahr 2023 wurden umfangreiche steuerliche Gesetzesvorhaben verabschiedet. Die zahlreichen Änderungen, die sie mit sich gebracht haben, wurden nicht einfach berücksichtigt, sondern kenntnisreich und meinungsbildend verarbeitet. Diese Stimmen sind verlässlich und haben Gewicht. Dank der Darstellung der steuersystematischen Zusammenhänge eine ideale Ergänzung der Kommentarliteratur und eine Bereichereung des universitären Unterrichts. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Seer, Roman~Hey, Johanna~Englisch, Joachim~Hennrichs, Joachim, Auflage: 24025, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1700, Keyword: Ertragsteuerrecht; Handbuch; Klassiker; Lehrbuch; Nachschlagewerk; Standardwerk; Steuerarten; Steuerrecht; Steuerverfahren; Tipke/Lang; internationales Steuerrecht; steuerliches Verfahrensrecht, Fachschema: Abgabe - Abgabenordnung - AO~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 63, Gewicht: 2101, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fototapete PAPERMOON "WEINBERG IM HERBST-WINZER REBE WEIN GEBIRGE FELD WIESE", bunt, B:2,5m L:1,86m, Vlies, TapetenVliestapete, WEINBERG IM HERBST-WINZER REBE WEIN GEBIRGE FELD WIESE, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Wie lange dauert es, bis ein neuer Jahrgang Wein von einem Winzer hergestellt wird?
Es dauert in der Regel 1-2 Jahre, bis der Wein nach der Weinlese fertig ist. Der Wein muss zunächst fermentieren und reifen, bevor er abgefüllt und verkauft werden kann. Ein neuer Jahrgang Wein ist also nach etwa 1-2 Jahren erhältlich. **
-
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.